Höhere Zinsen, breitere Auswahl an Anlageprodukten: Ausländische Konten locken. Doch die steuerlichen Hürden, insbesondere bei Aktien und anderen Wertpapieren, sollten nicht unterschätzt werden.
Filter:
16 von 325 Ergebnissen
Der Rat der EU-Wirtschafts- und Finanzminister (ECOFIN) hat in seiner Sitzung vom 5. November 2024, nach 2 Jahren Verhandlungen, nun endlich die VIDA-Richtlinie (VAT in the Digital Age) verabschiedet. Ziel ist es, die Mehrwertsteuer-Systeme der EU an die Anforderungen der Digitalisierung anzupassen.
Der Tax-Compliance-Kalender 2025 ist jetzt online. Damit sehen Sie die monatlichen Einreichungsfristen für die Umsatzsteuervoranmeldungen (UVAs), Zusammenfassenden Meldungen (ZMs) und Steuererklärungen auf einen Blick. Einfach PDF downloaden und das ganze Jahr den Überblick bewahren.
Mit dem Progressionsabgeltungsgesetz 2025 (PrAG 2025) wird ab 1. Jänner 2025 die Kleinunternehmergrenze in der Umsatzsteuer auf EUR 55.000 ab dem Kalenderjahr 2025 angehoben. Die übrigen Neuerungen bei der Kleinunternehmerregelung aufgrund des Abgabenänderungsgesetz 2024 bleiben unverändert in Kraft.
Ab 1. November 2024 treten einige rechtliche Rahmenänderungen im Kollektivvertrag für Gastronomie und Hotellerie in Österreich in Kraft. Über die geplanten Änderungen haben wir Sie bereits in unserem letzten Beitrag informiert. Nun ist der neue Kollektivvertrag endgültig fixiert. In diesem Beitrag informieren wir Sie über die tatsächlichen Änderungen des neuen gemeinsamen Kollektivvertrages für Arbeiter:innen und Angestellte.
Raphael Holzinger, Partner und Head of Tax bei Grant Thornton Austria, wurde mit dem Titel "M&A Tax Advisor of the Year in Austria" für das Jahr 2024 ausgezeichnet.
Nachfolgend finden Sie einen Überblick betreffend steuerliche Erleichterungen in Zusammenhang mit Katastrophensituationen (zB Hochwasser).
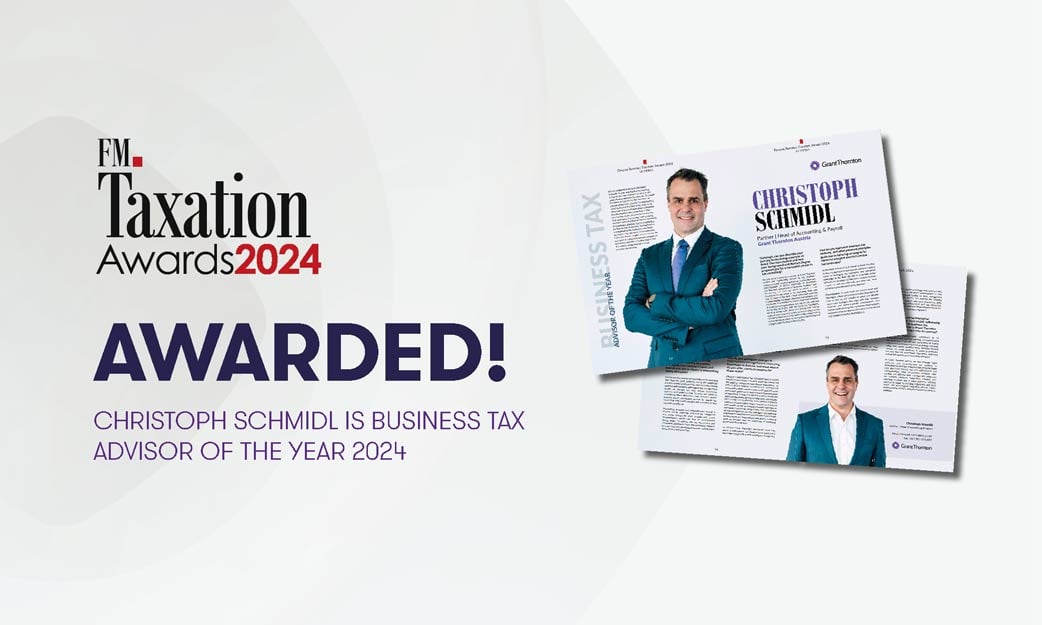
Dieses Jahr würdigt Finance Monthly mit ihrem internationalen Taxation Award bereits zum 15. Mal besondere Leistungen und Engagement von Unternehmen und Einzelpersonen in den Bereichen Tax und Advisory.
Das BFG musste kürzlich beurteilen, ob mögliche verdeckte Gewinnausschüttungen an einen „Machthaber“, der weder Gesellschafter noch Geschäftsführer ist, der Kapitalertragsteuer (KESt) unterliegen.
Mit dem Abgabenänderungsgesetz 2023 (AbgÄG 2023) wurden neue Entstrickungstatbestände für Verschmelzungen und Spaltungen auf Ebene der Anteilsinhaber eingeführt. Die neuen Regelungen sind grundsätzlich bei Side-Stream-Umgründungen mit einem Stichtag nach dem 30.06.2023 anzuwenden.
Der VwGH bestätigt in seiner Entscheidung (VwGH 19.1.2024, Ra 2022/15/0091) die rechtliche Beurteilung des BFG, wonach sich der Ort der Geschäftsleitung einer ausländischen GmbH nicht in Österreich befindet. Daran ändert auch der Umstand nichts, dass der Wohnsitz des einzigen Gesellschafter-Geschäftsführers der GmbH in Österreich liegt. Entscheidend ist, wo der Geschäftsführer die für den laufenden Geschäftsbetrieb maßgeblichen Entscheidungen trifft.
Die Verhinderung internationaler Doppelbesteuerung erfolgt unter anderem dadurch, dass gewisse (ausländische) Einkünfte aus der Besteuerung ausgeschieden werden. In der Regel sieht die Befreiungsmethode vor, dass die befreiten Einkünfte bei der Berechnung des Steuersatzes, der auf die verbleibenden Einkünfte anzuwenden ist, berücksichtigt werden. Es bestand Unsicherheit darüber, ob Österreich auch als Quellenstaat einen Progressionsvorbehalt einführen darf. Das Erkenntnis des Verfassungsgerichthofs bringt Klarheit.
Das BMF hat am 3. Mai 2024 einen Ministerialentwurf zum Abgabenänderungsgesetz 2024 (AbgÄG 2024) zur Begutachtung vorgelegt. Der Entwurf bringt zahlreiche Änderungen im Abgabenrecht. Dieser Beitrag gibt einen Überblick über die wichtigsten Punkte.
Das BFG (24.01.2024, RV/1100179/2019) hat über die wesentliche Voraussetzung für die Zulässigkeit der KESt-Entlastung an der Quelle, namentlich die Ansässigkeitsbescheinigung, entschieden. Erfahren Sie in unserem Beitrag mehr zum Sachverhalt, zur Fragestellung und zur Entscheidung des BFG.
Das BFG (BFG 14. 9. 2023, RV/5100056/2023) hat über die Nachversteuerung eines investitionsbedingten Gewinnfreibetrages bei Veräußerung eines Mitunternehmeranteiles entschieden. Das Zurückbehalten von für den investitionsbedingten Gewinnfreibetrag relevantem Sonderbetriebsvermögen (Wertpapiere) bei entgeltlicher Veräußerung eines Mitunternehmeranteiles stellt ein Ausscheiden der Wertpapiere aus dem Betriebsvermögen dar. Daher kommt es, wenn die vierjährige Behaltefrist noch nicht abgelaufen ist, zu einer Nachversteuerung des investitionsbedingten Gewinnfreibetrages gemäß § 10 Abs 5 EStG.
Bereits zum 14. Mal findet die Verleihung der internationalen Finance Monthly Awards statt. Dabei werden Leistungen von Einzelpersonen und von „Thought Leader“, die die Finanzlandschaft positiv prägen, in den Vordergrund gestellt und gewürdigt.