Das Ziel der Maßnahmen ist eine Reduzierung des administrativen Aufwands für grenzüberschreitend tätige Unternehmen durch die Vereinheitlichung der elektronischen Rechnungslegung und durch die Ausweitung des OSS. Insgesamt werden Unternehmen weniger umsatzsteuerliche Registrierungen in der EU benötigen. Zudem wird erwartet, dass die Mehrwertsteuerlücke innerhalb der EU schrumpft.
Filter:
16 von 325 Ergebnissen
Mit dem Budgetsanierungsmaßnahmengesetz 2025 wurden Entlastungsmaßnahmen in Höhe von EUR 1,24 Milliarden für das Jahr 2025 fixiert. Mehr als zwei Drittel davon entfallen auf Steuern und Gebühren. Alle Informationen zu den steuerrechtlichen Einzelmaßnahmen des Konsolidierungspakets finden Sie in diesem Artikel. Am 07.03.2025 bzw. 13.03.2025 gaben Nationalrat und Bundesrat grünes Licht für das Budgetsanierungsmaßnahmengesetz 2025 und brachten erste Konsolidierungsschritte auf den Weg.
Der finale Wartungserlass 2025 der Verrechnungspreisrichtlinien 2021 (VPR 2021) sieht neben Aktualisierungen von Verweisen auf die aktuelle Fassung der OECD-Verrechnungspreisleitlinien 2022 auch umfassende Anpassungen der VPR 2021 vor. Diese basieren auf den Richtlinien der OECD, sowie auf laufenden Entwicklungen im Bereich der Verrechnungspreise. Die Anpassungen sollen insbesondere die Handlungssicherheit des Steuerpflichtigen erhöhen, indem einzelne Randziffern ergänzt und klargestellt werden.
Die voraussichtliche neue österreichische Bundesregierung aus ÖVP, SPÖ und NEOS hat sich auf ein Regierungsprogramm geeinigt, das am Donnerstag, 27.02.2025 der Öffentlichkeit präsentiert wurde. Dieser Überblick fasst die wichtigsten wesentlichen geplanten Änderungen im Bereich Steuern und Abgaben zusammen. Die jeweilige Konkretisierung und legistische Umsetzung bleibt noch abzuwarten.
Erleichterungen bei der Anwendung der globalen Mindestbesteuerung
Blog.TaxDas BMF hat in seiner Information vom 21. Jänner 2025 eine Liste der Steuerhoheitsgebiete veröffentlicht, die anerkannte PES- und NES-Regelungen sowie die Voraussetzungen des NES-Safe-Harbour-erfüllen. Diese Auflistung basiert auf dem von der OECD/G20 Framework on BEPS beschlossenem Verfahren zur temporären Anerkennung dieser Regelungen. Zu den knapp 30 Steuerjurisdiktionen, die eine anerkannte PES- und NES-Regelungen sowie den NES-Safe-Harbour-Status, zählt unter anderem auch Österreich. Dies erleichtert die Anwendung der Regelungen zur globalen Mindestbesteuerung in Österreich.
WiEReG), legte das BMF im Oktober 2024 eine weitere WiEReG Novelle vor. Die beiden Novellen richten Ihren Fokus hauptsächlich auf die Offenlegung von Treuhandschaften sowie die Schaffung einer erhöhten Transparenz von (Privat-)Stiftungen, Trusts und vergleichbaren Rechtsgebilden.
Mit 01.01.2025 wurde in Österreich das Pfandsystem für Einweggetränkeverpackungen aus Kunststoff oder Metall („Einwegpfand“) eingeführt. Welche umsatzsteuerlichen Konsequenzen sich für einhebende Unternehmen ergeben und wie das Pfand auf der Rechnung auszuweisen ist klären wir in diesem Artikel.
Nachdem sich der Europäische Gerichtshof (EuGH) in der Vergangenheit bereits mehrfach mit der Verwendung von Tankkarten bei fossilen Kraftstofflieferungen befasst hat, äußerte er sich nun in der Rechtssache „Digital Charging Solutions GmbH (C-60/23)“ zum Aufladen von Elektrofahrzeugen mittels Ladekarte.
Das Instrument der Mitarbeitergewinnbeteiligungen wurde durch das Ökosoziale Steuerreformgesetz 2022 eingeführt. Die Begünstigung erlaubt es Arbeitgeber:innen ab dem Jahr 2022 bis EUR 3.000 pro Jahr steuerfrei an alle aktiven Arbeitnehmer:innen auszuzahlen.
Amount B wurde im Rahmen des Zwei-Säulen-Konzeptes der OECD/G20 im Zuge von Pillar One eingeführt. Amount B soll eine vereinfachte Anwendung von Verrechnungspreisbestimmungen für bestimmte Routinevertriebstätigkeiten innerhalb eines Konzerns durch ein standardisiertes Benchmarking ermöglichen. Diese Vereinfachung wird maßgeblich durch das im Dezember 2024 von der OECD veröffentlichte Pricing-Automation-Tool ermöglicht.
Es ist wieder soweit! Die Presse und die IFA AG küren 2025 zum 11. Mal die besten Steuerberaterinnen und Steuerberater des Landes. Wir bei Grant Thornton Austria sind stolz auf die außergewöhnlichen Leistungen unserer Steuerberaterinnen und Steuerberater und möchten diese Gelegenheit nutzen, um ihr Engagement sichtbar zu machen und zu feiern.
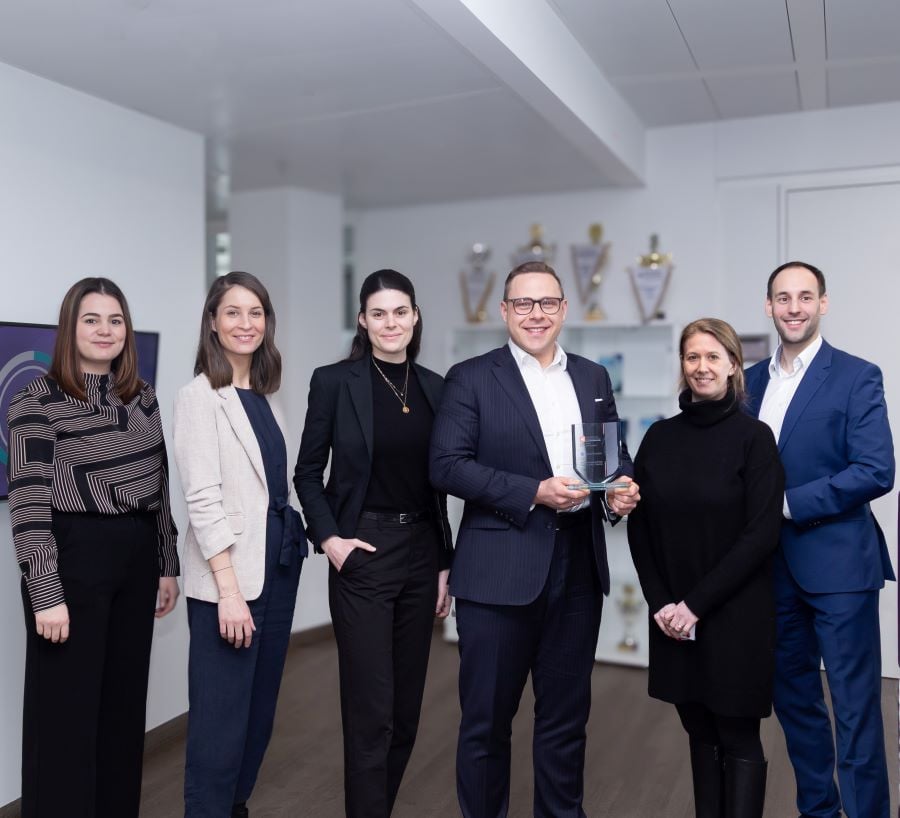
Raphael Holzinger, Partner und Head of Tax bei Grant Thornton Austria, wurde mit dem Titel "Best International Tax Lawyer 2025" ausgezeichnet.
Hier haben wir für Sie einige kurze Steuertipps zusammengefasst, die noch beachtet werden können, bevor in das neue Jahr gestartet wird.
Anpassungen der Tarifstufen, sowie Erhöhungen von Freibeträgen und Sozialleistungen im Überblick.
Österreichische Unternehmen, die unter den Anwendungsbereich der globalen Mindestbesteuerung fallen, haben für Geschäftsjahre nach dem 31.12.2023 , erstmals das österreichische Mindestbesteuerungsgesetz (MinBestG) anzuwenden. Vor kurzem wurde nun die Möglichkeit freigeschaltet, den Nachweis über die Beauftragung einer abgabepflichtigen Geschäftseinheit in Österreich über FinanzOnline zu erbringen.
Am 05. Juli 2024 wurde das Gesetz über die Veröffentlichung länderbezogener Ertragsteuerinformationsberichte (CbCR-Veröffentlichungsgesetz „Public CbCR“) beschlossen. Ziel dieses Gesetzes ist es vorrangig, die Steuertransparenz multinationaler Unternehmen zu erhöhen.