Seit 10. Jänner 2020 sind die ersten Änderungen der Novelle des Wirtschaftlichen Eigentümer Registergesetzes (WiEReG) von den Rechtsträgern anzuwenden. Weitere Änderungen werden mit 10. November 2020 bzw. 10. März 2021 in Kraft treten. Nachfolgend informieren wir Sie über die wichtigsten Änderungen.
Filter:
16 von 326 Ergebnissen
Das Beschlusspapier zum Konjunkturpaket sieht vor, vom 1. Juli bis zum 31. Dezember 2020 die Mehrwertsteuer von 19 auf 16 Prozent zu senken und den reduzierten Satz von 7 auf 5 Prozent. Mit einem Kostenvolumen von etwa 20 Milliarden Euro stellt diese Einzelmaßnahme für den Staat wohl den größten Kostenfaktor dar.
Das Bundesministerium für Finanzen hat am 15. April 2020 eine Konsultationsvereinbarung zum Doppelbesteuerungsabkommen mit Deutschland veröffentlicht (Erlass vom 15.4.2020, 2020-0.239.636, BMF-AV Nr. 55/2020).
Die Situation rund um COVID-19 hat dazu geführt, dass zahlreiche Veranstaltungen abgesagt werden mussten oder Unternehmer ihre Leistungen nicht oder nur mit Verzögerung ausführen können. Umgekehrt werden bestellte Leistungen von Kunden zum Teil storniert oder die Zahlungen von Kunden langen erst verspätet ein oder fallen auch ganz aus. Es stellt sich daher die Frage, ob sich durch COVID-19 Änderungen bei der Umsatzsteuer Compliance ergeben, zB bei der Einreichung der Umsatzsteuervoranmeldungen und den laufenden Zahlungen der Umsatzsteuer, und wie mit Lieferausfällen, Stornos usw. umzugehen ist.
Das Finanzministerium erlässt bis auf weiteres die 20%ige Umsatzsteuer auf Atemschutzmasken. Das gab es in einer Presseaussendung am 13. April bekannt. Die Umsatzsteuer-Befreiung gilt für den innergemeinschaftlichen Erwerb von Schutzmasken, die zwischen 13. April und 1. August getätigt werden.
Unternehmen, sonstige Rechtsträger und Privatstiftungen sind seit Sommer 2018 verpflichtet, ihre wirtschaftlichen Eigentümer an das Register der wirtschaftlichen Eigentümer zu melden. Anlässlich der Umsetzung der 5. EU-Geldwäsche-Richtlinie wurde das Wirtschaftliche Eigentümer Registergesetz (WiEReG) novelliert. Eine der wichtigsten Änderungen ist, dass es ab 10. Jänner 2020 jedermann möglich sein wird, die wirtschaftlichen Eigentümer im Register einzusehen.
Am 15. März 2020 wurde das 1. COVID-19-Gesetz verabschiedet, welches hauptsächlich Maßnahmen zur raschen Eindämmung des neuartigen Corona-Virus beinhaltete. Es folgte zwischenzeitlich das 2. COVID-19-Gesetz, in dem der Gesetzgeber in einem umfassenden Maßnahmenpaket neue Regelungen für diverse Lebensbereiche getroffen hat, die von der raschen Ausbreitung des Corona-Virus betroffen sind oder sein könnten. Am 5. April 2020 traten zuletzt in ähnlicher Manier das 3., 4. und 5. COVID-19-Gesetz in Kraft. Insgesamt wurden bislang durch diese Gesetzespakete neben Anpassungen in den verschiedensten rechtlichen Bereichen (z. B. Arbeitsrecht, Sozialversicherungsrecht, mit Medizin zusammenhängende Rechtsgebiete, Zivilrecht, Hochschulrecht und verschiedenen Aspekte des Verfahrensrechts) vor allem auch einige steuerliche und gesellschaftsrechtliche Neuerungen vorgenommen. Diese werden im Folgenden näher erläutert.
Auswirkungen von den Aktienmärkten bis hin zu den globalen Lieferketten. Da die Regierungen die Ausbreitung des Virus rasch eindämmen wollen, arbeiten globale Arbeitgeber auch daran, wie sie die Mitarbeiter in den betroffenen Gebieten unter Aufrechterhaltung des Geschäftsbetriebs verwalten können. Die täglichen Entwicklungen bei der Ausbreitung des Virus haben das US-Zentrum für Seuchenkontrolle zu der Feststellung veranlasst, dass die Notwendigkeit, das Fortschreiten des Virus einzudämmen, zu ernsthaften Arbeitsunterbrechungen für die Beschäftigten führen könnte. Für multinationale Unternehmen mit globalen Aktivitäten stellt das zunehmende Potenzial für Mitarbeiter, die im Rahmen von Business-Continuity-Strategien oder aus persönlichen Gründen über internationale Grenzen hinweg umziehen, eine Reihe unerwarteter steuerlicher Probleme dar, die ebenfalls angegangen werden müssen.
Die weltweite Ausbreitung des Corona-Virus stellt insbesondere international tätige Unternehmen vor enorme Herausforderungen. Eine regelmäßig aktualisierte Übersicht zu Maßnahmen, die aufgrund von COVID-19 in den verschiedenen Ländern beschlossen wurden, finden Sie auf der Website von Grant Thornton International.
Behördlich angeordnete bzw. empfohlene Maßnahmen im Zusammenhang mit der rasanten Verbreitung des Coronavirus haben den Betriebsalltag der meisten Unternehmen zur Gänze verändert. Neben der Einführung von Kurzarbeit haben viele Unternehmen ihren Mitarbeitern ermöglicht, vom Home Office aus zu arbeiten, um das Risiko einer Ansteckung ihrer Mitarbeiter möglichst hintanzuhalten. Da in Österreich die nächste Staatsgrenze meist nicht fern liegt, kann die Ermöglichung von Home Office Tätigkeit bei ausländischen Wohnsitzen der Mitarbeiter sowohl für diese, als auch für den Arbeitgeber schnell unbedachte steuerliche Konsequenzen nach sich ziehen. Wir möchten Ihnen an dieser Stelle ausgewählte potentielle Risiken aufzeigen.
Nachdem am 15. März 2020 das COVID-19-Gesetz verabschiedet wurde, welches hauptsächlich Maßnahmen zur raschen Eindämmung des neuartigen Corona-Virus beinhaltete, hat der Nationalrat nun das 2. COVID-19-Gesetz erlassen. Der Gesetzgeber hat in diesem umfassenden Maßnahmenpaket neue Regelungen für diverse Lebensbereiche, die von der raschen Ausbreitung des Corona-Virus betroffen sind oder sein könnten, getroffen. Insgesamt wurden 44 Gesetze geändert oder neu geschaffen. Neben Anpassungen in den Bereichen Arbeitsrecht, Sozialversicherungsrecht, mit Medizin zusammenhängende Rechtsgebiete, Zivilrecht, Gesellschaftsrecht, Hochschulrecht und verschiedenen Aspekten des Verfahrensrechts wurden dabei auch einige steuerliche Neuerungen aufgenommen. Diese werden im Folgenden näher erläutert.
In Anbetracht der internationalen und lokalen Situation, sehen wir es als unsere Verantwortung, jegliche Ansteckungsgefahr zu minimieren und die Folgen für unsere MitarbeiterInnen und KlientInnen so gering wie möglich zu halten. Ab Montag befindet sich daher der Großteil unserer Mitarbeiter im Teleworking. Wir haben folgende Maßnahmen getroffen, um unsere Leistungen für Sie weiterhin termingerecht und ohne wesentliche Einschränkungen erbringen zu können: Ihre persönliche Betreuerin / Ihr persönlicher Betreuer steht Ihnen weiterhin per E-Mail oder Firmenhandy zur Verfügung und bitten Sie, Anfragen per E-Mail oder Firmenhandy an diese Person zu richten. Auch unter den zentralen Rufnummern, +43 1 15054313 (Wien Hauptbahnhof), +43 1 5054313 (Wien Rivergate) sind unserer Büros weiterhin für Sie erreichbar.
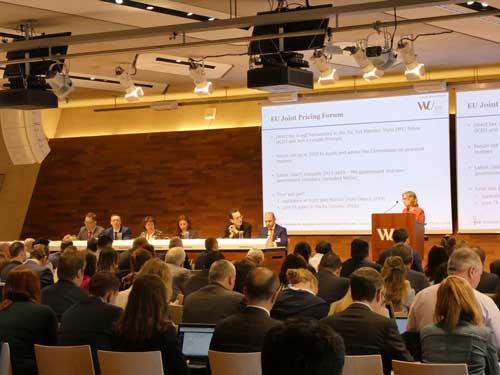
Wendy Nicholls, Joint Global Head of Transfer Pricing for Grant Thornton, leitete im Rahmen der Global Transfer Pricing Conference an der WU Wien ein informatives Panel über aktuelle Entwicklungen im Bereich der Verrechnungspreise in der Europäischen Union.
Ausländische Arbeitgeber, die in der EU und der Schweiz ansässig sind, müssen den niederländischen Behörden ab dem 1. März 2020 im Voraus melden, wenn ihre Mitarbeiter in den Niederlanden vorübergehend tätig werden.
In einigen Unternehmen war es bisher üblich, Gleitzeitvereinbarungen mit dem Kappen von Stunden über einem gewissen Ausmaß zu verbinden. Der Oberste Gerichtshof hat nun in einer aktuellen Entscheidung klargestellt, dass Klauseln, die den Verfall oder das unbezahlte Streichen der nicht übertragbaren Zeitguthaben bei Ende der Gleitzeitperiode beinhalten, arbeitsrechtlich unzulässig sind.
Die materiell-rechtlichen Voraussetzungen von innergemeinschaftlichen Lieferungen wurden ab 1.1.2020 bezüglich Steuerfreiheit ausgeweitet.