Wenn ein im Ausland ansässiges Unternehmen Außendienstmitarbeiter in Österreich beschäftigt, stellt sich die Frage, ob dadurch eine Betriebsstätte begründet wird. Unter bestimmten Voraussetzungen kann die Tätigkeit eines Mitarbeiters im „Home-Office“ bereits eine inländische Betriebsstätte für den Arbeitgeber begründen und damit der Ertragsbesteuerung in Österreich unterliegen.
Filter:
16 von 609 Ergebnissen
Leasingverträge wie auch andere Dienstleistungsverträge werden in der Regel über eine längere Laufzeit abgeschlossen oder sehen eine Mindestlaufzeit vor. Immer wieder kommt es vor, dass Kunden den Vertrag vorzeitig beenden möchten oder die Verträge aufgrund eines vom Kunden zu vertretenden Grundes – insbesondere bei Zahlungsverzug – vom Unternehmen vorzeitig beendet werden. Häufig ist dann im Vertrag geregelt, dass der Kunde die noch ausstehenden restlichen Leasingraten bzw. Leistungsentgelte für die gesamte Laufzeit oder die Mindestlaufzeit zu entrichten hat, obwohl er keine weiteren Leistungen aus dem Vertrag bezieht. Der Europäische Gerichtshof (EuGH) hat sich in zwei Fällen mit der Frage beschäftigt, wie solche Zahlungen des Kunden umsatzsteuerlich zu behandeln sind.
Wer 45 Jahre bzw. 540 Monate über der Geringfügigkeitsgrenze gearbeitet hat, soll künftig ohne Abschläge in Pension gehen dürfen – und zwar auch dann, wenn man vor dem Regelpensionsalter (Männer 65 Jahre, Frauen 60 Jahre) in den Ruhestand geht. Das hat der Nationalrat am 19. September 2019 beschlossen. Für die Betroffenen (ASVG-Versicherte, Bauern und Selbständige) bedeutet dies deutlich höhere Pensionszahlungen. Beamte sind von der neuen Regelung ausgenommen.
Bisher konnte auf europäischer Ebene noch keine Einigung über ein Austrittsabkommen zwischen den Mitgliedsstaaten der EU und dem Vereinigten Königreich erzielt werden. Da die Politiker der britischen Parlamentsparteien auf ihren Standpunkten beharren und keinen Konsens finden, ist die Wahrscheinlichkeit für einen ungeordneten „Hard-Brexit“ am 31. Oktober sehr hoch.
Die IFRS News sind Ihr vierteljährliches Update zu allen Aspekten der International Financial Reporting Standards (IFRS). Wir informieren Sie über aktuelle Themen und geben einen Überblick über die wichtigsten Entwicklungen.
Was doch noch von der Steuerreform geblieben ist: Steuerreformgesetz 2020 (StRefG 2020), Abgabenänderungsgesetz 2020 (AbgÄG 2020), Das Finanz-Organisationsreformgesetz. Highlights des Einkommensteuerrichtlinien-Wartungserlasses Änderungen durch das EU-Finanz-Anpassungsgesetz 2019 (EU-FinAnpG) Das Aktienrechts-Änderungsgesetz 2019 Termine Ende September 2019
Die EU möchte steuermindernden Praktiken internationaler Konzerne einen Riegel vorschieben. Ein Instrument gegen „potenziell aggressive grenzüberschreitende Steuermodelle“ soll die Meldepflicht sein. Auf nationaler Ebene wurde deshalb das EU-Meldepflichtgesetz (EU-MPfG) geschaffen. Damit wird eine der Vorgaben der 6. EU-Amtshilferichtlinie („DAC 6“) in österreichisches Recht umgesetzt. Die Auswirkungen für die Praxis sind bedeutend.
Das Informationsschreiben vom 17. April 2019 des Bundesministeriums für Finanzen setzt sich mit der Frage der steuerlichen Behandlung von durch Körperschaften für Anteilsinhaber für private Wohnzwecke angeschaffte bzw. hergestellte Immobilien auseinander. Die dargestellten ertrag- und umsatzsteuerlichen Grundsätze gelten auch für die Überlassung von Immobilien durch eine Privatstiftung an ihre Begünstigten.
Seit 1.1.2019 ist in Österreich ein neues Regime für den sogenannten Methodenwechsel (Wechsel von der Steuerbefreiung von Gewinnanteilen [Dividenden und Capital Gains] aus internationalen Schachtel- [Beteiligungsausmaß von mindestens 10 %] und Portfoliobeteiligungen [Beteiligungsausmaß zwischen 5% und 9,99%] zur Steuerpflicht und Anrechnung der ausländischen Körperschaftsteuer) anwendbar. Die Regelungen finden sich in § 10a Körperschaftsteuergesetz (KStG), wo auch erstmalig eine Hinzurechnungsbesteuerung (CFC-Besteuerung; Controlled Foreign Company) geregelt ist, sowie in der dazu ergangenen Verordnung (Verordnung Passiveinkünfte niedrigbesteuerter Körperschaften).
Digitalisierung und Vernetzung schreiten rasant voran und bringen Wachstumschancen für Unternehmen auf der ganzen Welt mit sich. Die Technologie hat dabei einen großen Einfluss: Einerseits eröffnet und unterstützt sie neue Geschäftsfelder, andererseits übt sie bei etablierten Unternehmen Druck aus, Schritt halten zu müssen. Rasche technische Fortschritte können sich aber auch als Schwachpunkt herausstellen, das heißt, Unternehmen müssen wachsam sein, wenn es um das Erkennen und Bewerten von Risiken geht.
Die Expansion in neue internationale Märkte stellt häufig eine Herausforderung für Unternehmen dar: Finanzielle, steuerrechtliche und arbeitsrechtliche Aspekte sind dabei zu berücksichtigen. Das Global Mobility Team von Grant Thornton Austria steht Ihnen mit Rat und Tat zur Seite, um Sie auf jedem Schritt Ihres Weges zu unterstützen.
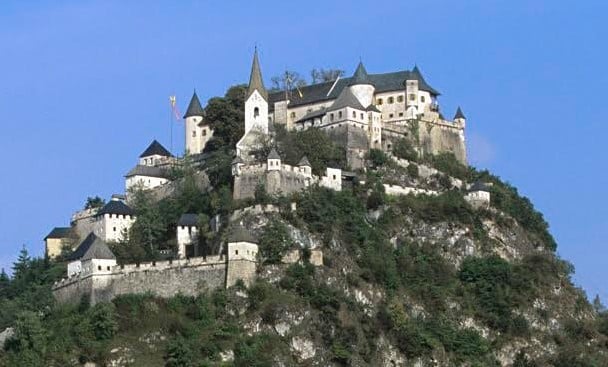
Schon im Mittelalter mussten sich die Menschen mit effizienten Verteidigungsstrategien auseinandersetzten. Das wohl beste Beispiel hierfür, Schloss Hochosterwitz, ist eine von nur wenigen Burgen weltweit, die nie bei Angriffen erobert wurde. Aufgrund eines ausgeklügelten Verteidigungssytems, bestehend aus 14 Toren, welche den Weg zur Burg weisen, war es keinem Angreifer möglich, die Burg zu erobern.
Die Sanktionsfreiheit für Anmeldungen läuft per 1. Juni 2019 aus. Hier lesen Sie, wie Sie Beitrags- und Säumniszuschläge vermeiden. Mit der Einführung der monatlichen Beitragsgrundlagenmeldung (mBGM) ereilte Dienstgeber, Personalverrechner und Steuerberater eine umfassende Reformierung des Meldesystems. Seit 1. Jänner 2019 werden drei unterschiedliche Meldebereiche, nämlich die Wartung der Versicherungszeiten, die Beitragsabrechnung und die nachgelagerte Beitragsgrundlagenmeldung zusammengefasst.
Bei einer Entsendung üben Arbeitnehmer ihre Tätigkeit vorübergehend in einem anderen Mitgliedstaat aus. Wenn Mitarbeiter von ihrem Dienstgeber geschäftlich ins Ausland entsendet werden, können neben den Sozialversicherungsbeiträgen in Österreich unter Umständen auch Versicherungsbeiträge im Ausland fällig werden. Um dies zu verhindern, benötigen die entsendeten Arbeitnehmer das sogenannte A1-Formular als Nachweis. Mit ihm können sie in einem EU/EWR-Staat belegen, welches Sozialversicherungssystem für sie zuständig ist.
IFRS Musterabschluss 2019; Überblick und Leitfaden
In Österreich sind Dienstnehmer und Dienstgeber mit hohen Abgabenquoten konfrontiert. Ein Steuersatz von bis zu 55% führt dazu, dass Dienstnehmern von jedem Euro Bruttogehaltserhöhung lediglich etwa die Hälfte netto übrigbleibt.