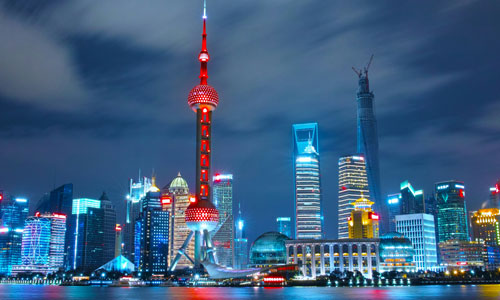
Ab dem 14.03.2024 können österreichische Staatsangehörige erstmals auch ohne Visum in die Volksrepublik China einreisen.
Filter:
16 von 609 Ergebnissen
Der EuGH hat sich im Vorjahr mit der umsatzsteuerlichen Beurteilung von Versicherungszahlungen bei einem Forderungsausfall beschäftigt und fällt dabei ein aus österreichischer Sicht überraschendes Urteil. Als Folge dieses EuGH Urteils hat die Finanzverwaltung nun ihre bisherige Ansicht zu diesem Thema grundlegend geändert und die Umsatzsteuerrichtlinien Ende des Jahres 2023 entsprechend angepasst. Die Änderungen haben nicht nur Auswirkungen auf die Umsatzsteuer, sondern grundsätzlich wohl auch auf die bilanzielle Behandlung von versicherten Kundenforderungen.
Das BFG (BFG 29.11.2023, RV/7104160/2019) hat über die Anwendung der Gebührenbefreiung für Hotelpachtverträge entschieden. Im vorliegenden Fall hat das BFG den Pachtvertrag über ein Hotel als Wohnraummiete qualifiziert. Die gesetzliche Gebührenbefreiung für Wohnraummiete war daher anzuwenden.
Das BFG (03.08.2023, RV/5101166/2018) hat sich zur Erfüllung der Kriterien für einen Mantelkauf geäußert. Vorliegend wurden Änderungen in der wirtschaftlichen Struktur und der Gesellschafterstruktur verneint. Der Tatbestand des Mantelkaufs war somit nicht erfüllt, weshalb die steuerpflichtige GmbH die bestehenden Verluste steuerlich geltend machen konnte.
Zwischen Österreich und Deutschland wurde kürzlich eine neue Konsultationsvereinbarung zu Zweifelsfragen in Zusammenhang mit der Auslegung der Grenzgängerregelung nach dem Doppelbesteuerungsabkommen getroffen, welche seit 1. Jänner 2024 anwendbar ist.
Die von den Regierungen der Republik Österreich und von der kanadischen Stadt Québec unterschriebene Vereinbarung im Bereich soziale Sicherheit tritt ab Februar 2024 in Kraft. Damit weitet Österreich das soziale Sicherheitsnetz aus.
Mit dem Inkrafttreten der NIS-2-Richtlinie am 16. Jänner 2023 wurde ein neues Kapitel in Bezug auf die Sicherheit von Netz- und Informationssystemen in der EU aufgeschlagen. Diese EU-Richtlinie, die die bisherige NIS-Richtlinie aus dem Jahr 2016 abgelöst hat, ist von entscheidender Bedeutung für Unternehmen in kritischen Sektoren sowie für Anbieter digitaler Dienste. Lassen Sie uns einen genaueren Blick auf die Struktur, Ziele und Implikationen der NIS-2-Richtlinie werfen.
Inkraftgetreten: Das MinBestG, das die internationalen Vorgaben der OECD und der EU zur globalen Mindestbesteuerung von Unternehmensgruppen mit einem Umsatz von mehr als EUR 750 Millionen in Österreich umsetzt, ist seit dem 31.12.2023 wirksam. Laut Schätzungen des Bundesministeriums für Finanzen werden bis zu 6.500 österreichische Gesellschaften, etwa 5 % aller Unternehmen, von diesem Gesetz betroffen sein.
Das BFG hat sich zu Fragen rund um Verstöße gegen das Abzugsverbot gemäß § 20 Abs 1 Z 7 EStG ("Managergehälter") geäußert und dabei Kriterien für das Verschulden bei der Nichtbeachtung dieses Verbots aufgestellt.
Mit der vorläufigen Einigung zur Corporate Sustainability Due Diligence Directive (CSDDD) wurde ein weiterer Meilenstein des European Green Deal erreicht. Die CSDDD rückt erstmals die unternehmerische Sorgfaltspflicht gegenüber Menschenrechten und Umwelt entlang der gesamten Wertschöpfungskette in den Vordergrund. Die Relevanz der Thematik wird durch die weitreichenden Sanktionen hervorgehoben.
Die ESRS (European Sustainability Reporting Standards) sind mit Ablauf der Einspruchsfrist von Europäischem Rat und Parlament mit 21. Oktober 2023 angenommen. Unternehmen, die der CSRD unterliegen, müssen ab dem 1. Januar 2024 die nicht-finanzielle Erklärung verpflichtend nach den ESRS erstellen. Parallel wurde durch die EU-Kommission eine Anhebung der Größenkriterien vorgeschlagen, wodurch sich der Anwenderkreis der CSRD voraussichtlich verringern wird.
Die EFRAG hat Entwürfe für zwei Nachhaltigkeitsberichtsstandards für KMUs zur Begutachtung veröffentlicht (ESRS LSME und ESRS VSME). Damit wird klarer, in welchem Umfang große Unternehmen Nachhaltigkeitsinformationen von KMUs verlangen können, da der ESRS LSME für kapitalmarkorientierte KMUs die Obergrenze hierfür vorgibt. Der freiwillige Standard für nicht kapitalmarkorientierte KMUs wiederum soll bei der Standardisierung von Nachhaltigkeitsdaten für die Beantwortung von Anfragen von Geschäftspartnern unterstützen.
Die EFRAG hat den Entwurf der ESRS XBRL-Taxonomie für die digitale Kennzeichnung der Nachhaltigkeitsberichterstattung verabschiedet. Unternehmen, die der CSRD unterliegen, haben künftig ihre Berichte in diesem elektronischen Format offenzulegen. Nachhaltigkeitsinformationen werden dadurch einfacher zugänglich und die Transparenz erhöht.
Nachdem Russland im Sommer 2023 größte Teile des Doppelbesteuerungsabkommens (DBA) zwischen Russland und Österreich suspendiert hatte, reagierte nun das BMF und wird auch Teile des DBA Russland Österreich nicht mehr anwenden.
Lohnsteuerpflichtige Einkünfte werden grundsätzlich nachträglich veranlagt. In diesem Artikel wird erläutert, wann eine Pflichtveranlagung durchzuführen ist. Zudem lesen Sie ein Update zur Antragslosen Arbeitnehmerveranlagung.
Der Internationale Währungsfond (IWF) hat im Oktober einen Bericht zum Weltwirtschaftsausblick (WEO) veröffentlicht, welcher die Länder Ghana, Sierra Leone und Haiti aufgrund ihrer derzeitigen wirtschaftlichen Bedingungen ab dem 31. Dezember 2023 als hochinflationär eingestuft.