Mitarbeiter:innenrabatte sind ein bewährtes Instrument zur Motivation und Bindung von Mitarbeiter:innen. Sie ermöglichen den Erwerb von Produkten und Dienstleistungen des eigenen Unternehmens zu vergünstigten Konditionen und stellen dabei einen geldwerten Vorteil dar. Für Arbeitgeber:innen ist es essenziell, die steuerliche Behandlung von Mitarbeiter:innenrabatten genau zu kennen, um die Vorteile korrekt zu nutzen und steuerliche Risiken zu vermeiden.
Filter:
16 von 326 Ergebnissen
Die neuen FoPR 2025 bringen Klarheit bei F&E-Förderungen. Jetzt informieren und Förderpotenziale bei der Forschungsprämie gezielt ausschöpfen.
Ab 1. Oktober 2025 ist ein Login bei FinanzOnline nur noch mit einer 2-Faktor-Authentifizierung (ID Austria oder Authenticator-App) möglich. Ist eine 2-Faktor-Authentifizierung in Finanzonline verpflichtend?
EuGH bestätigt § 188 InvFG als unionsrechtskonform Blog.Tax
Der Europäische Gerichtshof (EuGH) hat bestätigt, dass § 188 Investmentfondsgesetz (InvFG) unionsrechtskonform ist. Dabei bleibt eine direkte Kapitalertragsteuerrückerstattung für bestimmte US-Investmentfonds ausgeschlossen. Der Verwaltungsgerichtshof (VwGH) folgt dieser Entscheidung.
Die Rückerstattung von Vorsteuern aus Rechnungen aus 2024 innerhalb der EU ist nur noch bis zum 30. September 2025 möglich.
Kürzlich hat die Österreichische Gesundheitskasse die voraussichtlichen Werte in der Sozialversicherung ab 1. Jänner 2026 veröffentlicht.
Derzeit ist eine neue Betrugsmasche im Umlauf: Es werden gefälschte E-Mails im Namen des Finanzamts versendet, in denen eine Betriebsprüfung angekündigt wird.
Mit der Entscheidung vom 15. April 2025 (BFG RV/2100300/2023) stellt das Bundesfinanzgericht klar: Zinsen für ein Darlehen, das zur Finanzierung einer steuerlichen Einlagenrückzahlung verwendet wird, sind steuerlich nicht abzugsfähig.
ab 3. September 2025 Blog.Tax
Ab 3. September 2025 werden sämtliche Schriftstücke an Unternehmer:innen ausschließlich elektronisch über FinanzOnline zugestellt, sofern eine Verpflichtung zur Abgabe einer Umsatzsteuerjahreserklärung besteht. Ausnahmen von der verpflichtenden elektronischen Zustellung gibt es grundsätzlich nicht mehr.
VwGH ruft EuGH an Blog.Tax
Der Verwaltungsgerichtshof (VwGH) legt dem Europäischen Gerichtshof (EuGH) die Frage zur Zwischensteuer bei Privatstiftungen mit ausländischen Begünstigten vor. Droht eine Änderung des österreichischen Zwischensteuerregimes?
Am 27. Juni 2025 veröffentlichte das BMF den zweiten Teil der FAQs zum Mindestbesteuerungsgesetz (MinBestG). Die Anfragenbeantwortung soll Klarheit für die Unternehmen bei der Anwendung der Bestimmungen des MinBestG schaffen. Dieser Beitrag gibt einen kurzen Überblick über die im FAQ enthaltenen Themen und hebt die wesentlichsten und praxisrelevantesten Punkte hervor.
Der Wartungserlass 2025 bringt voraussichtlich zahlreiche Änderungen und Anpassungen der Umgründungssteuerrichtlinien (UmgrStR 2002) mit sich. Zusätzlich wurden Klarstellungen auf Basis aktueller Rechtsprechung und praktischer Anwendungsfragen vorgenommen.
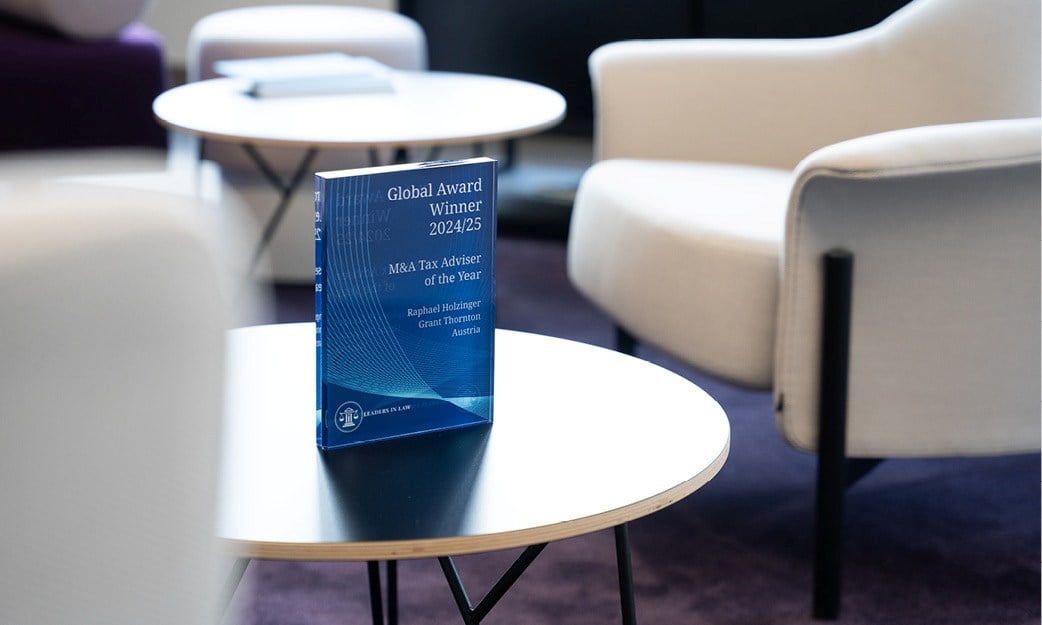
Leaders in Law – Raphael Holzinger ist „M&A Tax Adviser of the Year in Austria“ Fachkompetenz und strategisches Denken auf höchstem Niveau: Dafür wurde Raphael Holzinger, Partner und Head of Tax bei Grant Thornton Austria, mit dem Titel „M&A Tax Adviser of the Year in Austria“ 2024/25 ausgezeichnet.
EStR-Wartungserlass 2025: Die wichtigsten Der EStR-Wartungserlass 2025 bringt zahlreiche Änderungen und Anpassungen der Einkommensteuerrichtlinien mit sich. Diese betreffen insbesondere gesetzliche Änderungen durch das Abgabenänderungsgesetz 2024 (AbgÄG 2024), das Progressionsabgeltungsgesetz 2025 (PrAG 2025) sowie diverse steuerliche Verordnungen. Hier die zentralen Punkte.
Mit dem Schreiben vom 03.04.2025 hat das deutsche Bundesministerium der Finanzen (dBMF) erstmals konkrete Hinweise zur Behandlung steuerlich transparenter Personengesellschaften im Rahmen des Country-by-Country-Reporting (CbCR) sowie bei der Anwendung des CbCR-Safe-Harbour veröffentlicht. Zudem beinhaltet das Schreiben allgemeine Hinweise zum Ausweis von Personengesellschaften im CbCR aus deutscher Sicht und aus Sicht der OECD. Diese Ausführungen können auch aus österreichischer Perspektive von Bedeutung sein.
Umsatzsteuerliche Behandlung eines Ausbildungskostenrückersatzes