322 Artikel verfügbar

Steuerliche Anpassungen durch das 3., 4. und 5. COVID-19-Gesetz

News.tax

Am 15. März 2020 wurde das 1. COVID-19-Gesetz verabschiedet, welches hauptsächlich Maßnahmen zur raschen Eindämmung des neuartigen Corona-Virus beinhaltete. Es folgte zwischenzeitlich das 2. COVID-19-Gesetz, in dem der Gesetzgeber in einem umfassenden Maßnahmenpaket neue Regelungen für diverse Lebensbereiche getroffen hat, die von der raschen Ausbreitung des Corona-Virus betroffen sind oder sein könnten. Am 5. April 2020 traten zuletzt in ähnlicher Manier das 3., 4. und 5. COVID-19-Gesetz in Kraft. Insgesamt wurden bislang durch diese Gesetzespakete neben Anpassungen in den verschiedensten rechtlichen Bereichen (z. B. Arbeitsrecht, Sozialversicherungsrecht, mit Medizin zusammenhängende Rechtsgebiete, Zivilrecht, Hochschulrecht und verschiedenen Aspekte des Verfahrensrechts) vor allem auch einige steuerliche und gesellschaftsrechtliche Neuerungen vorgenommen. Diese werden im Folgenden näher erläutert.
|

Mobilitätsmanagement angesichts des Coronavirus

Update. Global Mobility

Auswirkungen von den Aktienmärkten bis hin zu den globalen Lieferketten. Da die Regierungen die Ausbreitung des Virus rasch eindämmen wollen, arbeiten globale Arbeitgeber auch daran, wie sie die Mitarbeiter in den betroffenen Gebieten unter Aufrechterhaltung des Geschäftsbetriebs verwalten können. Die täglichen Entwicklungen bei der Ausbreitung des Virus haben das US-Zentrum für Seuchenkontrolle zu der Feststellung veranlasst, dass die Notwendigkeit, das Fortschreiten des Virus einzudämmen, zu ernsthaften Arbeitsunterbrechungen für die Beschäftigten führen könnte. Für multinationale Unternehmen mit globalen Aktivitäten stellt das zunehmende Potenzial für Mitarbeiter, die im Rahmen von Business-Continuity-Strategien oder aus persönlichen Gründen über internationale Grenzen hinweg umziehen, eine Reihe unerwarteter steuerlicher Probleme dar, die ebenfalls angegangen werden müssen.

Wir unterstützen Sie weltweit

Internationale Maßnahmen

Die weltweite Ausbreitung des Corona-Virus stellt insbesondere international tätige Unternehmen vor enorme Herausforderungen. Eine regelmäßig aktualisierte Übersicht zu Maßnahmen, die aufgrund von COVID-19 in den verschiedenen Ländern beschlossen wurden, finden Sie auf der Website von Grant Thornton International.

| Lesezeit unter 1 Min. |

Corona: Mitarbeiter-Mobilität und deren steuerliche Folgen

Betriebsstätte & Besteuerung

Behördlich angeordnete bzw. empfohlene Maßnahmen im Zusammenhang mit der rasanten Verbreitung des Coronavirus haben den Betriebsalltag der meisten Unternehmen zur Gänze verändert. Neben der Einführung von Kurzarbeit haben viele Unternehmen ihren Mitarbeitern ermöglicht, vom Home Office aus zu arbeiten, um das Risiko einer Ansteckung ihrer Mitarbeiter möglichst hintanzuhalten. Da in Österreich die nächste Staatsgrenze meist nicht fern liegt, kann die Ermöglichung von Home Office Tätigkeit bei ausländischen Wohnsitzen der Mitarbeiter sowohl für diese, als auch für den Arbeitgeber schnell unbedachte steuerliche Konsequenzen nach sich ziehen. Wir möchten Ihnen an dieser Stelle ausgewählte potentielle Risiken aufzeigen.

|

Steuerliche Anpassungen durch das 2. COVID-19-Gesetz

News.tax

Nachdem am 15. März 2020 das COVID-19-Gesetz verabschiedet wurde, welches hauptsächlich Maßnahmen zur raschen Eindämmung des neuartigen Corona-Virus beinhaltete, hat der Nationalrat nun das 2. COVID-19-Gesetz erlassen. Der Gesetzgeber hat in diesem umfassenden Maßnahmenpaket neue Regelungen für diverse Lebensbereiche, die von der raschen Ausbreitung des Corona-Virus betroffen sind oder sein könnten, getroffen. Insgesamt wurden 44 Gesetze geändert oder neu geschaffen. Neben Anpassungen in den Bereichen Arbeitsrecht, Sozialversicherungsrecht, mit Medizin zusammenhängende Rechtsgebiete, Zivilrecht, Gesellschaftsrecht, Hochschulrecht und verschiedenen Aspekten des Verfahrensrechts wurden dabei auch einige steuerliche Neuerungen aufgenommen. Diese werden im Folgenden näher erläutert.

|

Wir sind weiterhin für Sie da: Organisatorische Informationen

Allgemeine Klienteninfo

In Anbetracht der internationalen und lokalen Situation, sehen wir es als unsere Verantwortung, jegliche Ansteckungsgefahr zu minimieren und die Folgen für unsere MitarbeiterInnen und KlientInnen so gering wie möglich zu halten. Ab Montag befindet sich daher der Großteil unserer Mitarbeiter im Teleworking. Wir haben folgende Maßnahmen getroffen, um unsere Leistungen für Sie weiterhin termingerecht und ohne wesentliche Einschränkungen erbringen zu können: Ihre persönliche Betreuerin / Ihr persönlicher Betreuer steht Ihnen weiterhin per E-Mail oder Firmenhandy zur Verfügung und bitten Sie, Anfragen per E-Mail oder Firmenhandy an diese Person zu richten. Auch unter den zentralen Rufnummern, +43 1 15054313 (Wien Hauptbahnhof), +43 1 5054313 (Wien Rivergate) sind unserer Büros weiterhin für Sie erreichbar.

Grant Thornton leitete Verrechnungspreis-Panel

Transfer Pricing

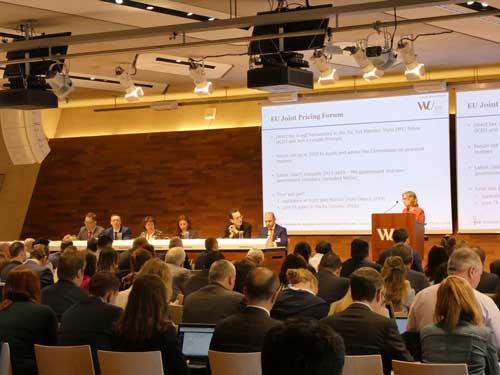
Wendy Nicholls, Joint Global Head of Transfer Pricing for Grant Thornton, leitete im Rahmen der Global Transfer Pricing Conference an der WU Wien ein informatives Panel über aktuelle Entwicklungen im Bereich der Verrechnungspreise in der Europäischen Union.

|

Neue Meldepflicht bei der Entsendung von Mitarbeitern in die Niederlande

Blog. GMS

Ausländische Arbeitgeber, die in der EU und der Schweiz ansässig sind, müssen den niederländischen Behörden ab dem 1. März 2020 im Voraus melden, wenn ihre Mitarbeiter in den Niederlanden vorübergehend tätig werden.

|

Neuerung bei innergemeinschaftlichen Lieferungen

News.USt

Die materiell-rechtlichen Voraussetzungen von innergemeinschaftlichen Lieferungen wurden ab 1.1.2020 bezüglich Steuerfreiheit ausgeweitet.

| Lesezeit 2 Min. |

Brexit by a Brit

Brexit

Ein Kommentar von Andrew Dickson, Grant Thornton Austria. 3 Jahre und 7 Monate nach dem EU-Referendum, bei dem 51,9% der Wähler "Austreten" ankreuzten, bleibt uns nur noch eine sehr kurze Zeitspanne, bis Großbritannien die EU verlässt. Mit erstaunlich wenig Drama wird Großbritannien nach 45 Jahren als eines der wichtigsten Mitglieder des größten Handelsblocks der Welt ruhig und legal aus der EU austreten. Mit dem Austritt Großbritanniens und seinem 16%igen Haushaltsbeitrag *(Quelle Financial Times) wird die Wirtschaft der EU kleiner als die der USA. Wenn man die britischen Medien in den letzten Wochen liest, scheint es, als ob „Meghxit“ oder „Harrxit" mehr von öffentlichen Interesse sind als der Brexit, da mit dem Paar Herzogin von Sussex und Prinz Harry ein weiteres stark unabhängiges Mitglied eine stabile Institution verlässt, die wohl modernisierungsbedürftig ist.

Brexit - Was kommt nach der Übergangsphase?

Brexit

Brexit- Aufgeschoben ist nicht aufgehoben. Der ungeordnete Austritt Großbritanniens ist abgesagt. Die EU gewährt den Briten mehr Zeit, den passenden Vertrag zum Ausstieg herzustellen. Bis zum 31. Jänner soll ein geregelter Austritt nun spätestens abgewickelt werden. Die Unsicherheit für Unternehmen bleibt jedoch bestehen. Das erwartete wirtschaftliche Chaos ist fürs Erste abgewendet. Trotzdem sind die Auswirkungen des Brexits im steuerlichen Bereich nach wie vor nicht absehbar. Betroffen sind hauptsächlich Unternehmen, die in Großbritannien mittelbar oder unmittelbar tätig sind: für Zweigniederlassungen oder Tochtergesellschaften in UK könnten sich höhere steuerliche Belastungen ergeben. Auch bei Exportgeschäften und Kooperationen könnte die Steuerbelastung für österreichische Unternehmen steigen.

Der Countdown läuft: Großbritannien steht kurz vorm Brexit

Brexit

In der bis zum Jahresende 2020 dauernden Übergangsphase bleibt aber zunächst alles wie gehabt. Die Vereinbarungen, die die Zeit nach dem Austritt regeln, müssen allerdings rasch getroffen werden. Beide Kammern des britischen Parlaments haben dem Brexit-Gesetz zugestimmt und Königin Elizabeth II hat das Gesetz gebilligt. Damit ist der Austrittsvertrag nun beschlossene Sache. Im nächsten Schritt soll das Europäische Parlament den Austrittsvertrag am 29. Jänner absegnen. Bereits zwei Tage später, am 31. Jänner um 24:00 Uhr (MEZ), verlässt Großbritannien dann die EU. Der Brexit wird also mehr als dreieinhalb Jahre, nachdem die Briten in einem Referendum für den Austritt gestimmt hatten, zur Realität.

Großbritanniens Steuer-Fahrplan

Update Brexit

Die konservativen Tories haben bei der Unterhauswahl die absolute Mandatsmehrheit errungen. Der britische Premierminister Boris Johnson will den Brexit nun rasch abwickeln und auch das nationale Steuersystem reformieren.

Umsatzsteuerliche Neuerungen ab 2020

USt.News

Im Bereich der Umsatzsteuer erfolgen mit dem Steuerreformgesetz (StRefG) und Abgabenänderungsgesetz (AbgÄG) 2020 neben der Umsetzung wichtiger Änderungen der EU-Mehrwertsteuerrichtlinie, der sogenannten Quick Fixes, auch wesentliche wichtige Änderungen im Umsatzsteuergesetz (UStG).

Lesezeit 3 Min. |

Jahresvorschau: Das kommt 2020

News.Tax

Einige Neuerungen sind bereits fix: Unabhängig vom geplanten Programm der türkis-grünen Regierung gibt es diverse Änderungen, die im Jahr 2020 in Kraft treten. In unserer Übersicht haben wir für Sie die wichtigsten Neuerungen zusammengefasst.

Ihre Ansprechpartner:innen

Dr. Raphael Holzinger

Partner | Head of Tax

Dr. Erich Schaffer

Partner

Mag. Claudia Modarressy

Partnerin

Dr. Martin Wagner

Partner

Mag. Christoph Schmidl

Partner

Mag. Michael Koehler

Partner